Wohnbaufinanzierung wird nach EZB-Zinsschritt teurer
Die Wohnbaufinanzierung in Österreich wird teurer. Der EZB-Rat hat am 10. September 2026 alle drei Leitzinssätze um 25 Basispunkte angehoben: Der Einlagesatz liegt nun bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent, der Spitzenrefinanzierungssatz bei 2,90 Prozent. Wirksam wurden die neuen Sätze mit 16. September. Auslöser ist der Energiepreisschub infolge des Nahostkonflikts: Die Inflation im Euroraum stieg im August auf 3,3 Prozent, die Energiekomponente allein legte um 14,3 Prozent zu.
Der Kontrast zum Vorjahr könnte kaum größer sein: Von September 2023 bis Juni 2024 hielt die EZB den Hauptrefinanzierungssatz bei 4,50 Prozent, danach folgten acht Zinssenkungen in Serie bis auf 2,15 Prozent im Juni 2025. Fast ein Jahr blieb es dabei – bis die EZB am 11. Juni 2026 erstmals seit knapp drei Jahren wieder anhob. Innerhalb von vier Monaten ist der Einlagesatz nun von 2,00 auf 2,50 Prozent geklettert. Für die kommenden Jahre rechnet die EZB mit 3,0 Prozent Inflation (2026), 2,5 Prozent (2027) und 2,1 Prozent (2028); die Kerninflation bleibt mit 2,3 Prozent auch 2028 über dem Ziel. Das Wachstum sieht die Notenbank bei 0,9 Prozent (2026), 1,4 Prozent (2027) und 1,5 Prozent (2028). EZB-Präsidentin Christine Lagarde legte sich auf keinen weiteren Zinspfad fest.
Was an der Kreditlinie ankommt
Unmittelbar schlägt der Beschluss nicht durch. Die EZB weist den durchschnittlichen Hypothekarzinssatz im Euroraum für Juli mit unverändert 3,5 Prozent aus, das Wachstum der Wohnbaukredite lag bei 3,0 Prozent und damit leicht verlangsamt. Unternehmenskredite kosteten im Juli 3,8 Prozent. Die Straffung wirkt also mit Verzögerung – und trifft zuerst variabel verzinste Bestände. Auffällig ist zudem, worauf die EZB ihre Erholungserwartung stützt: Das Wachstum werde zunehmend von Unternehmens- und Wohnungsbauinvestitionen getragen, während Staaten mehr für Verteidigung und Infrastruktur ausgeben. In den Kreditdaten zeigt sich das bislang nur zur Hälfte: Die Bankkreditvergabe an Unternehmen beschleunigte sich im Juli auf 4,4 Prozent Jahreswachstum, während die Hypothekarkreditvergabe von 3,1 Prozent im Mai und Juni auf 3,0 Prozent im Juli an Tempo verlor. Öffentlich getriebener Infrastrukturbau und privat finanzierter Wohnbau laufen damit auseinander.
In Österreich beginnen zehnjährige Fixzinsangebote derzeit bei rund 3,19 Prozent, variable Finanzierungen bei 3,0 bis 3,3 Prozent. Der Drei-Monats-Euribor liegt bei 2,35 bis 2,40 Prozent, die Aufschläge der Institute bei 0,7 bis 1,3 Prozentpunkten. Bemerkenswert ist die Konstellation: Variable Zinsen sind inzwischen ähnlich teuer wie lange Fixzinsen – der Aufpreis für Planungssicherheit ist damit so gering wie selten.
Wohnbaufinanzierung: Der Markt kam gerade erst zurück
Der Zinsschritt trifft auf eine Erholung, die noch jung ist. Nach Daten der Oesterreichischen Nationalbank stieg das Neukreditvolumen bei privaten Wohnbaukrediten 2025 auf 17 Milliarden Euro, nach elf Milliarden im Jahr davor. Ausschlaggebend dafür waren vor allem gesunkene Kreditzinsen infolge mehrerer Leitzinssenkungen, hält auch OeNB-Vizegouverneurin Edeltraud Stiftinger fest: „Sowohl für Unternehmen als auch für private Haushalte gingen die Kreditzinssätze für neue Kredite im Jahr 2025 zurück.“
Der aushaftende Bestand privater Haushalte erreichte zum Jahresende 188 Milliarden Euro, die Zinszahlungen sanken von 4,2 auf 3,6 Milliarden Euro. Variabel verzinste Wohnbaukredite verbilligten sich von 4,14 auf 3,21 Prozent, Fixzinskredite lagen stabil bei 3,42 Prozent – 86 Prozent der Neuabschlüsse waren Fixzinsverträge.
Die Immobilienwirtschaft hält die Zinserhöhung der EZB für das falsche Mittel gegen die energiebetriebene Inflation. Aus Sicht der Gewerbeimmobilien- und Bauwirtschaft greife das Instrument am Kern des Problems vorbei, wenn ein wesentlicher Teil des Preisauftriebs durch steigende Erdöl- und Energiepreise verursacht werde, heißt es in einer Aussendung von Engel & Völkers Wien. „Eine Zinserhöhung macht weder Erdöl noch Gas oder Strom günstiger. Sie macht aber Finanzierung teurer und damit Investitionen, Projektentwicklungen und Neubauten schwieriger“, erklärt Christian Sommer, Geschäftsführer von Engel & Völkers Wien Commercial. Weitere Zinsanhebungen, die für dieses Jahr noch im Raum stehen, würden sich nicht auf Bauträger und Immobilienunternehmen beschränken, warnt Sommer: Wird heute weniger gebaut, fehlt dieser Wohnraum in den kommenden Jahren – zumal Immobilienmärkte mit erheblicher zeitlicher Verzögerung reagieren. Gleichzeitig ist die Bauwirtschaft bereits von hohen Energie-, Material-, Personal- und Produktionskosten betroffen. Projekte, die unter bisherigen Rahmenbedingungen wirtschaftlich darstellbar waren, können durch die doppelte Belastung aus teurer Energie und steigenden Zinsen ihre Finanzierbarkeit verlieren.
Regulatorischer Rahmen: FMA-Rundschreiben statt KIM-Verordnung
Die KIM-Verordnung ist mit 30. Juni 2025 planmäßig ausgelaufen und wurde nicht verlängert. An ihre Stelle trat mit 1. Juli 2025 das Wohnimmobilienkredit-Rundschreiben der Finanzmarktaufsicht – dieselben Kennzahlen, aber unverbindlich: höchstens 90 Prozent Beleihungsquote, maximal 40 Prozent Schuldendienstquote am Nettoeinkommen, längstens 35 Jahre Laufzeit. Kredite unter 50.000 Euro und Zwischenfinanzierungen sind ausgenommen.
Der praktisch wichtigste Unterschied liegt im Detail: Das fixe Ausnahmekontingent von 20 Prozent je Institut ist entfallen, an seine Stelle tritt eine Orientierung auf rund 80 Prozent des Neukreditvolumens – Banken können Einzelfälle damit individueller beurteilen, stehen aber weiter unter aufsichtlicher Beobachtung. Die Disziplin hält bislang: Erfüllten 2020 nur 14 Prozent der Neukredite alle drei Standards, waren es zum Auslaufen der Verordnung im Juni 2025 bereits 86 Prozent und im Dezember 2025 noch 81 Prozent. Stefan W. Schmitz von der Oesterreichischen Nationalbank warnt in diesem Zusammenhang vor einer „Stop-and-Go“-Dynamik aus gelockerten Standards und erneuter Regulierung – dauerhafte Vergabestandards seien die Voraussetzung für Planungssicherheit bei Banken, Haushalten und in der Bauwirtschaft.
Nachfrage bleibt stabil trotz höherer Zinsen
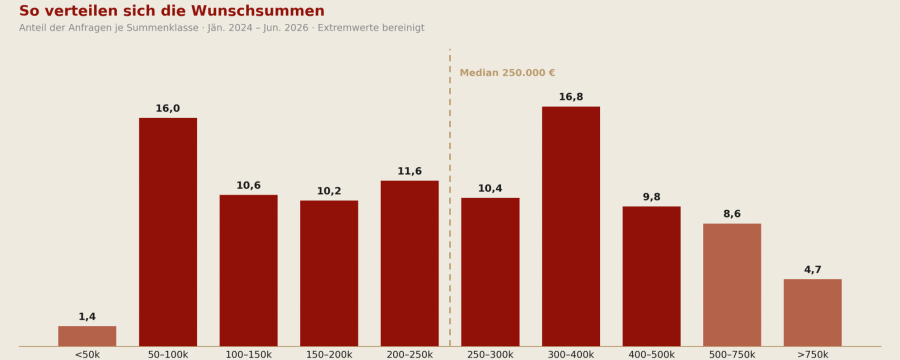
Auf der Nachfrageseite zeigt sich ein bemerkenswert stabiles Muster. Der Optifin-Report 2026, der auf tausenden anonymisierten Finanzierungsanfragen zwischen Jänner 2024 und Juni 2026 beruht, weist für das erste Halbjahr 2026 eine mediane Wunschsumme von 255.000 Euro aus – der höchste Wert seit 2019, und das bei annähernd verdreifachten Zinsen gegenüber 2021. Seit 2019 bewegt sich die mediane Wunschsumme im Band zwischen 220.000 und 255.000 Euro und hat damit die gesamte Zins-Achterbahn der vergangenen Jahre fast unbewegt überstanden. Dahinter steckt allerdings eine breite Streuung: 17 Prozent der Anfragen liegen unter 100.000 Euro, typisch für Sanierungen und kleinere Umschuldungen, 13 Prozent fragen eine halbe Million Euro oder mehr an. Die größte Gruppe (27 Prozent) wünscht zwischen 300.000 und 500.000 Euro.
Die Wunschsummen zeichnen die Immobilienpreiskarte Österreichs nach – deutlicher, als es die reinen Quadratmeterpreise vermuten lassen. In Vorarlberg wird im Median 300.000 Euro angefragt, im Burgenland 175.000 Euro; das sind 71 Prozent Unterschied und faktisch zwei verschiedene Märkte innerhalb desselben Landes. Wer in Bregenz finanziert, plant im Schnitt ein um 125.000 Euro größeres Projekt als jemand in Eisenstadt. Wien liegt trotz der höchsten Quadratmeterpreise nur im Mittelfeld, unter anderem weil hier ein besonders großer Teil der Anfragen auf Eigentumswohnungen entfällt, die kleinere Kredite benötigen als die Hausprojekte im Westen. Zwei von drei Anfragen (68 Prozent) betreffen den Kauf einer Immobilie, 17 Prozent eine Umschuldung, jeweils rund sieben Prozent Sanierung/Modernisierung und Neubau.
Die Eigenmittellücke bleibt
Der kritische Punkt für Bauträger und Vertrieb liegt nicht bei der Wunschsumme, sondern bei deren Unterlegung: Rund 45 Prozent der Antragsteller kalkulieren mit weniger als 20 Prozent Eigenmitteln und fragen faktisch eine Vollfinanzierung des Kaufpreises an. Das kollidiert mit dem 90-Prozent-Richtwert der FMA-Leitlinie ebenso wie mit steigenden Finanzierungskosten – und erklärt, warum die Nachfrage nach Wohnraum hoch bleiben kann, während die Zahl der abschlussreifen Finanzierungen dahinter zurückbleibt.
Wie eng die Rechnung inzwischen ist, zeigt die Reaktion der Vermittlerseite unmittelbar nach dem Zinsentscheid: Der Kreditvermittler Infina verweist darauf, dass gerade bei knapp kalkulierten Finanzierungen schon kleinere Zinsunterschiede die monatliche Belastung spürbar verändern – und dass die Institute dieselbe Finanzierung unterschiedlich bewerten. Bei Anträgen, die ohnehin nahe der 40-Prozent-Grenze der Schuldendienstquote liegen, entscheidet damit weniger das allgemeine Zinsniveau als die Wahl des Instituts über die Genehmigungsfähigkeit.


